
Оборотные средства без залога: механика возвратного лизинга
Когда бизнесу нужны деньги, а банки требуют залог с коэффициентом 0,6 и дополнительное обеспечение, компании идут на сделку, которая ломает классическую логику «продал – потерял». Возвратный лизинг позволяет забрать ликвидность из собственных активов, не останавливая производство. Вы продаёте имущество лизинговой компании и тут же получаете его обратно в пользование. Оборудование продолжает работать, станки – точить детали, краны – поднимать грузы. Меняется только собственник и форма отношений.
Это не инструмент «на всякий случай», а конкретная механика для конкретных задач. Ключевое преимущество по сравнению с банковским кредитом: при обратном лизинге лизинговая компания смотрит на актив в первую очередь, а на баланс заёмщика – во вторую. Кредитный комитет банка видит закредитованность и высокий DTI (отношение платежей к доходу). Лизинговая компания видит станок, который стоит 60 миллионов, и берёт его в залог через право собственности. Поэтому сделка проходит даже у компаний с жёлтой кредитной историей.
Возвратный лизинг: активы
Схема обратного лизинга работает с тремя типами имущества.
Обратный лизинг оборудования. Производственные линии, станки с ЧПУ, холодильные установки, строительная техника. Лизингодателю важна ликвидность актива на вторичном рынке и возможность демонтажа без потери потребительских свойств.
Обратный лизинг недвижимости. Склады, цеха, офисные центры, коммерческие помещения. Особенность недвижимости – длинные сроки (до 10–15 лет) и привязка платежей к рыночной арендной ставке. Собственник продаёт здание и остаётся в нём же как арендатор.
Обратный лизинг автомобилей. Спецтехника, тяжёлые самосвалы, автопарки, легковые автомобили. Для техники с пробегом лизинговая компания запрашивает независимую оценку. Срок договора обычно короче, чем для недвижимости, – до 3–5 лет.
У каждого типа своя маржинальность и свои риски для лизингодателя. Для автопарка ставка будет выше, чем для недвижимости, но и одобрение быстрее.
Схема обратного лизинга: два договора вместо одного
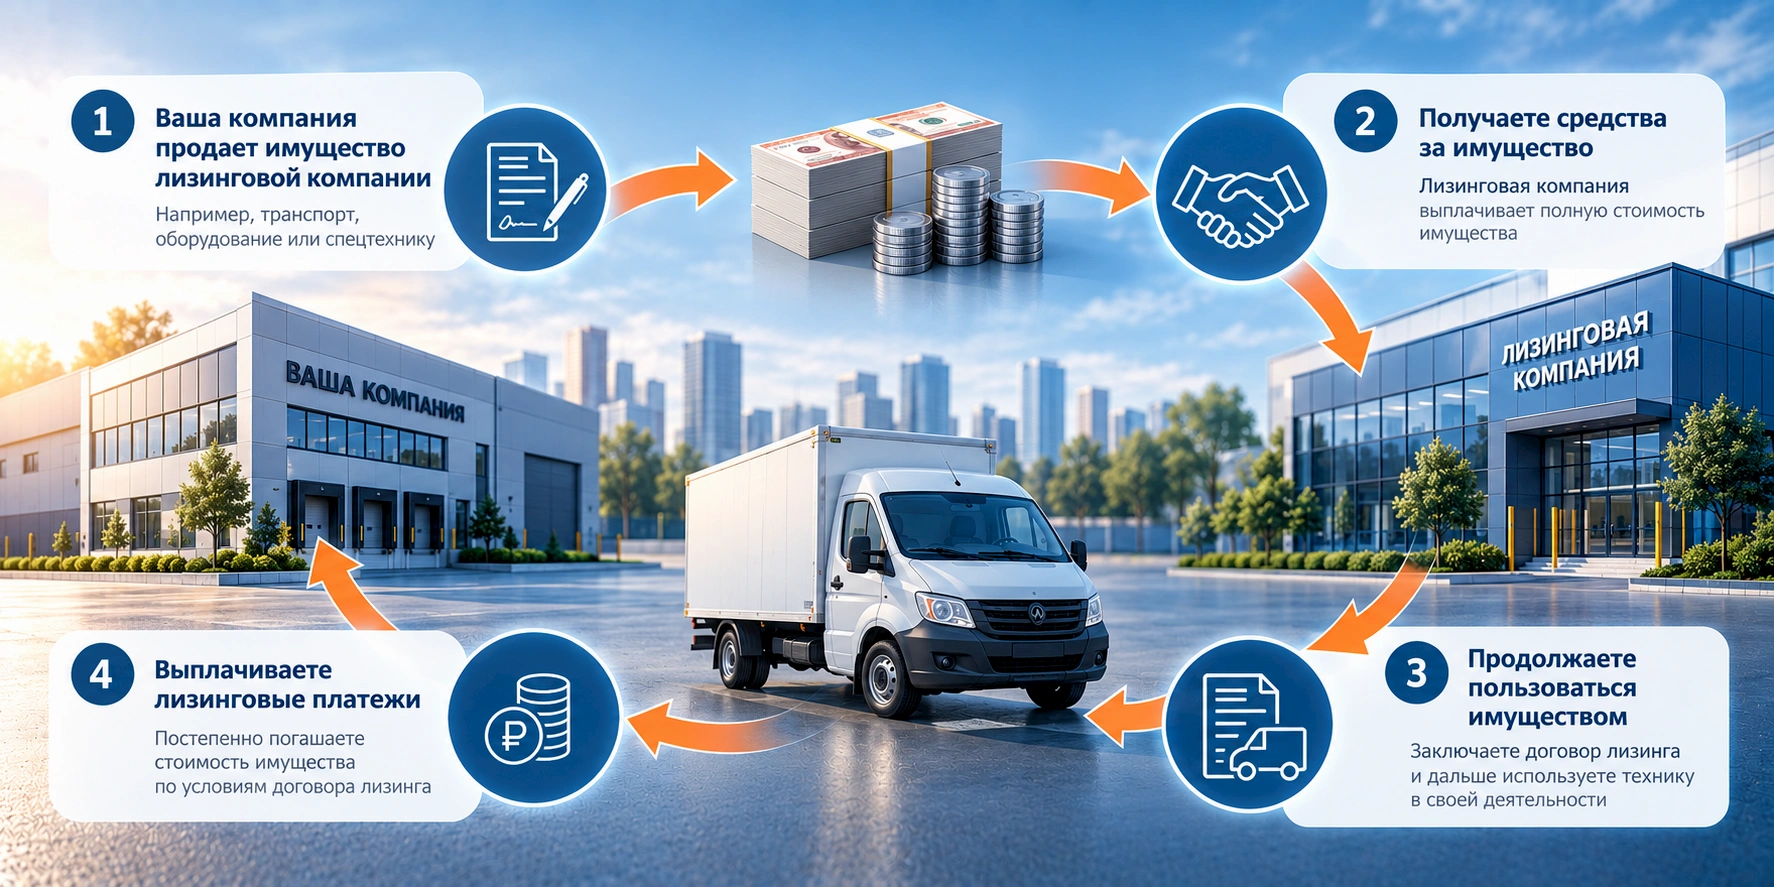
Схема обратного лизинга строится на совпадении продавца и лизингополучателя в одном лице. Классический лизинг – треугольник: поставщик, лизингодатель, лизингополучатель. Здесь же всего две стороны.
- У компании есть актив в собственности, чистый от обременений. Она владеет им, эксплуатирует, но деньги заморожены в балансе.
- Компания заключает с лизинговой компанией два договора: купли-продажи и финансовой аренды.
- Лизинговая компания выкупает актив по рыночной стоимости. Деньги поступают на счёт продавца. Компания получает кэш.
- Актив остаётся на месте. Компания продолжает им пользоваться, но уже на условиях лизинга, с ежемесячными платежами.
- По окончании договора право собственности возвращается к лизингополучателю. Обычно это происходит после уплаты выкупной цены, которая зафиксирована в договоре.
Юридически всё чисто: право собственности переходит к лизингодателю, а пользование остаётся у компании. Фактически актив не двигается.
Когда бизнес идёт на возвратный лизинг с выкупом
Обратный лизинг нужен не когда «плохо», а когда есть конкретная задача, которую дешевле или быстрее решить через продажу актива.
Пополнение оборотных средств. Деньги заморожены в станках, которые купили два года назад. Кредитную линию не дают из-за закредитованности или отраслевых рисков. Лизинг с обратным выкупом превращает железо в живые деньги. Продали – получили средства, оборудование осталось в цехе.
Заморозка инвестиций. Компания вложилась в расширение: купила станки или построила склад. Активы есть, денег на текущие контракты нет. Продажа актива возвращает капитал в операционку.
Рефинансирование без потери актива. Вместо того чтобы брать новый кредит под залог того же имущества (где банк даст 50–60% от оценки), компания продаёт актив и получает до 100% его рыночной стоимости.
Кризисные сценарии. Когда ключевая ставка делает кредиты недоступными, возвратный лизинг остаётся одним из немногих окон. Ставка по лизингу будет выше банковской, но сделка пройдёт быстрее, а требования к заёмщику – мягче.
Оптимизация налогообложения. Актив снимается с баланса компании. Кроме того, платежи по лизингу можно учитывать как затраты при снижении налогооблагаемой базы.
Аванс: первый платёж до получения денег
Возвратный лизинг имеет особенность, которая на первый взгляд кажется парадоксальной: вы продаёте имущество, но сначала платите. Аванс – это первый платёж, который компания-лизингополучатель перечисляет лизингодателю до того, как получила деньги за свой актив.
В сделке обратного лизинга вы одновременно продавец и лизингополучатель. Процесс выглядит так. Договорились о стоимости станка – 50 миллионов рублей. Аванс по договору – 20%. Вы перечисляете 10 миллионов лизинговой компании. Та перечисляет вам полные 50 миллионов за выкуп актива. На вашем счёте оказывается 40 миллионов чистых денег. Аванс уменьшает сумму финансирования, которую вы получаете на руки.
Зачем лизинговая компания требует аванс?
Первое – снижение риска. Аванс – ваш входной билет. Если вы готовы заплатить 20% стоимости до получения денег, значит, вы серьёзны. При первом же просрочке вы теряете аванс, а не только оборудование.
Второе – доказательство платёжеспособности. В схеме обратного лизинга лизинговая компания не проверяет баланс так жёстко, как банк. Но аванс смотрит обязательно. Компания, которая не вносит аванс, – красный флаг.
Третье – уменьшение ежемесячного платежа. Чем выше аванс, тем меньше тело лизинга, на которое начисляются проценты. При авансе 20% вы платите проценты с 40 миллионов. При авансе 0% – со всех 50. Разница в ежемесячном платеже достигает 30–40%.
Для клиента с идеальным балансом и высоколиквидным активом лизинговая компания может пойти на аванс 0%. Но это редкость для возвратного лизинга, потому что сделка и так нестандартная – продавец и покупатель одно лицо.
При авансе 20% на актив в 50 миллионов вы получаете на счёт 40 миллионов. При авансе 0% – все 50. Но ежемесячный платёж будет заметно выше. Выбор зависит от того, что вам нужнее сегодня: максимальный объём кэша или комфортный денежный поток на годы вперёд.
Чек-листы, калькуляторы расчета обеспечения и банковской гарантии и другие полезные материалы бесплатно в нашем боте
Как оформить обратный лизинг: пошаговая процедура
Лизинг с обратным выкупом проходит по стандартному протоколу, но с одним условием: имущество уже у вас. Вот процедура, которую проходит компания.
Шаг 1. Отбор актива под сделку.Лизинговая компания принимает не всё. Актив должен быть на балансе не менее 6–12 месяцев (зависит от лизингодателя). На имущество не должны быть наложены аресты, залоги банков или иные ограничения. Исключение – если вы готовы за счёт сделки погасить текущее обременение, но это усложняет цепочку. Самый чистый вариант – актив в полной собственности.
Шаг 2. Независимая оценка.Лизингодатель привлекает аккредитованную оценочную компанию. Отчёт действителен ограниченное время – от 3 до 6 месяцев. Оценка определяет две вещи: сумму, которую вы получите на счёт, и базу для расчёта ежемесячных платежей. Завысить цену не получится: лизинговая компания ориентируется на рыночную стоимость и ликвидность актива при потенциальной реализации.
Шаг 3. Заявка и пакет документов.Компания подаёт заявку. К ней прикладывают:
- правоустанавливающие документы на актив (договор покупки, инвентарные карточки, акты ввода в эксплуатацию);
- отчёт об оценке;
- баланс предприятия и отчёт о финансовых результатах за последние 2–3 отчётных даты;
- для ООО – решение единственного участника или протокол собрания о крупной сделке (если стоимость имущества превышает 25% балансовой стоимости активов);
- для недвижимости – выписка из ЕГРН и технический паспорт.
Вы обсуждаете срок лизинга (обычно 1–7 лет в зависимости от типа имущества), график платежей (аннуитет или регресс), размер аванса (от 0 до 49%). Фиксируете выкупную цену в конце срока – символическую (0,1–1% от стоимости) или рыночную. Разница влияет на размер ежемесячного платежа.
Шаг 5. Одобрение и подписание.Одобрение занимает от 2 до 10 рабочих дней. Для сделок до 10–15 миллионов рублей часто достаточно внутреннего регламента лизинговой компании. Суммы выше требуют коллегиального решения или привлечения банковского финансирования. После одобрения подписывают договор купли-продажи и договор лизинга.
Шаг 6. Переход права и получение денег.Подписан акт приёма-передачи имущества от продавца к лизингодателю. Право собственности регистрируют в нужных реестрах (для недвижимости – Росреестр, для автотранспорта – ГИБДД, для самоходных машин – Гостехнадзор). В течение 1–3 рабочих дней после регистрации лизингодатель перечисляет сумму на расчётный счёт компании-продавца. Актив остаётся на месте, вы продолжаете работу.

Хотите получить расчет и условия лизинга?
Заполните форму, проведем аудит и консультацию бесплатно.
Получить консультациюИтог
Обратный лизинг с выкупом– это легальная рабочая механика для компаний, которые ценят ликвидность выше права собственности. Вы получаете деньги сегодня, сохраняете актив завтра. На входе – чистое имущество и пакет документов за 2–3 дня. На выходе – деньги на счёте через неделю после начала переговоров. Станки продолжают резать металл, автомобили ездят по маршрутам, недвижимость стоит на месте. Меняется только титульный собственник.